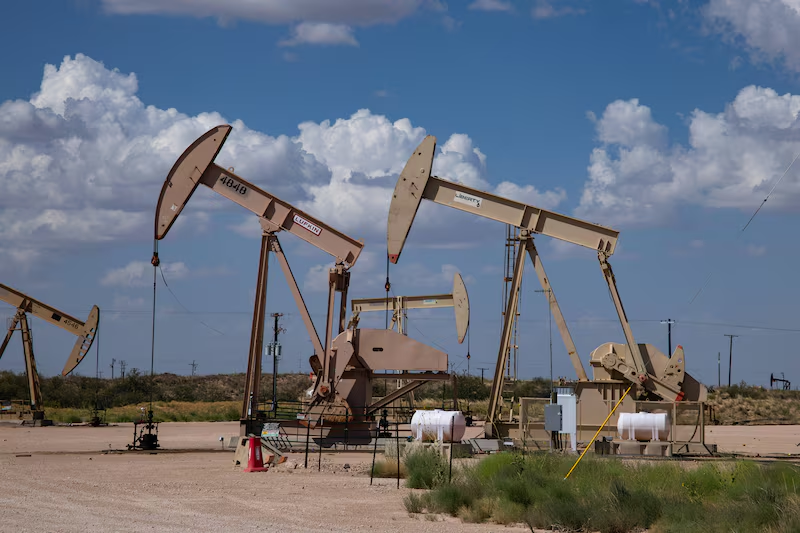
El aumento está relacionado con la escalada del conflicto en Medio Oriente, que elevó los riesgos sobre las rutas de transporte y las instalaciones petroleras. Los ataques a embarcaciones y las restricciones en el estrecho de Ormuz agregaron tensión sobre el suministro internacional y llevaron nuevamente al Brent por encima de los US$100.
Para Argentina, el escenario presenta una particularidad: aunque el país ya no depende de la importación de crudo como en el pasado, el precio interno de los combustibles mantiene una referencia vinculada con el valor internacional del petróleo. Antes de esta última escalada, los precios locales ya mostraban un atraso respecto de esa referencia. Con un Brent cercano a los US$100, estimaciones privadas calculaban que las naftas se comercializaban como si el barril tuviera un valor aproximado de US$84.
A esa diferencia se suma que las petroleras todavía no habían terminado de recuperar el desfasaje generado durante la primera etapa del mecanismo utilizado para amortiguar las subas internacionales.
La cotización del Brent, de todos modos, no se traslada de manera directa al precio que paga el consumidor. El valor del crudo constituye solo uno de los componentes del precio final de los combustibles, que también incluye refinación, logística, biocombustibles, impuestos, márgenes y tipo de cambio.
Por eso, un barril cercano a los US$108 no implica automáticamente una suba equivalente del 10%, 15% o 20% en las estaciones de servicio. Lo que sí cambia es el margen disponible para mantener los precios sin modificaciones si el petróleo permanece elevado durante un período prolongado.
En ese escenario, el mecanismo de compensación utilizado por YPF vuelve a adquirir importancia. La estrategia conocida como “buffer” de precios fue diseñada para evitar que los movimientos bruscos del crudo internacional se trasladen inmediatamente a los surtidores. Cuando el petróleo aumenta, la empresa absorbe parte de ese impacto y registra la diferencia para recuperarla posteriormente.
Cuando el valor internacional disminuye, el precio local no baja de inmediato, sino que la empresa mantiene durante un período determinado el valor de los combustibles para recuperar el monto que había absorbido previamente. El esquema funciona así en dos etapas: primero amortigua la suba y luego permite recomponer el ingreso cuando las condiciones internacionales son más favorables.
El problema actual es que el petróleo volvió a subir antes de que ese proceso de compensación terminara. En agosto, la compañía había señalado que la brecha con la paridad de importación se estaba reduciendo y que el mecanismo comenzaba a trasladarse en sentido inverso. La nueva escalada del Brent modifica nuevamente esa situación.
Si el petróleo permanece cerca de los US$108, la compañía deberá definir cuánto del nuevo incremento absorberá, cuánto incorporará a la cuenta compensadora y cuánto trasladará al precio de los combustibles. Por el momento, no existe un porcentaje de aumento anunciado y la evolución del Brent no puede trasladarse linealmente a las naftas.
La duración de la suba será determinante. Un precio de US$108 durante algunos días genera un impacto diferente al de un Brent que permanezca durante varias semanas por encima de los US$100. El mecanismo de compensación puede amortiguar y demorar los efectos de la volatilidad, pero tiene límites si el desfasaje internacional se mantiene durante un período prolongado.
El contexto internacional también suma otros factores de presión. La menor circulación de embarcaciones por el estrecho de Ormuz y la caída de la producción de la OPEP, estimada en 640.000 barriles diarios durante agosto, incrementaron las preocupaciones sobre el suministro. A esto se agregan los riesgos sobre otras rutas e instalaciones vinculadas con Arabia Saudita y el Mar Rojo.
Para Argentina, el aumento del petróleo tiene un efecto contrapuesto. Por un lado, un crudo más caro puede mejorar los ingresos potenciales provenientes de las exportaciones de Vaca Muerta. Por otro, eleva el valor de referencia del petróleo utilizado por las empresas para establecer el costo de los combustibles que se procesan en el mercado local.
El tipo de cambio, por ahora, funciona como un elemento de contención. La suba del petróleo no estuvo acompañada por un aumento equivalente del dólar, lo que evita que ambos factores ejerzan presión simultáneamente sobre los costos. Una suba conjunta del Brent y del tipo de cambio reduciría todavía más el margen para absorber el incremento.
A esto se suma que el Gobierno postergó hasta el 1° de octubre la aplicación de los aumentos pendientes en los impuestos a los combustibles correspondientes a actualizaciones de 2024, 2025 y los dos primeros trimestres de 2026. La decisión reduce temporalmente la presión sobre el precio final.
El escenario podría modificarse en octubre si coinciden un Brent por encima de los US$100 y la aplicación de los ajustes impositivos pendientes. Esa combinación agregaría un nuevo factor de presión sobre los precios en las estaciones de servicio.
Por ahora, no hay elementos suficientes para anticipar una suba determinada de las naftas como consecuencia directa de que el Brent haya alcanzado los US$107,63. Lo que sí quedó nuevamente expuesto es la brecha entre el precio internacional y el valor local que la compañía buscaba reducir mediante su mecanismo de compensación.
Si el petróleo continúa en estos niveles, la estrategia más probable será administrar el impacto mediante ajustes graduales antes que trasladar de una sola vez toda la diferencia. El objetivo del mecanismo es preservar el nivel de consumo sin comprometer la rentabilidad.
De esta manera, el escenario que semanas atrás podía abrir la puerta a una eventual baja de los combustibles quedó desplazado por una nueva discusión: cuánto tiempo podrá mantenerse el precio en los niveles actuales si el petróleo continúa por encima de los US$100. El límite estará determinado no solo por la cotización del Brent, sino también por cuánto tiempo permanezca elevada.