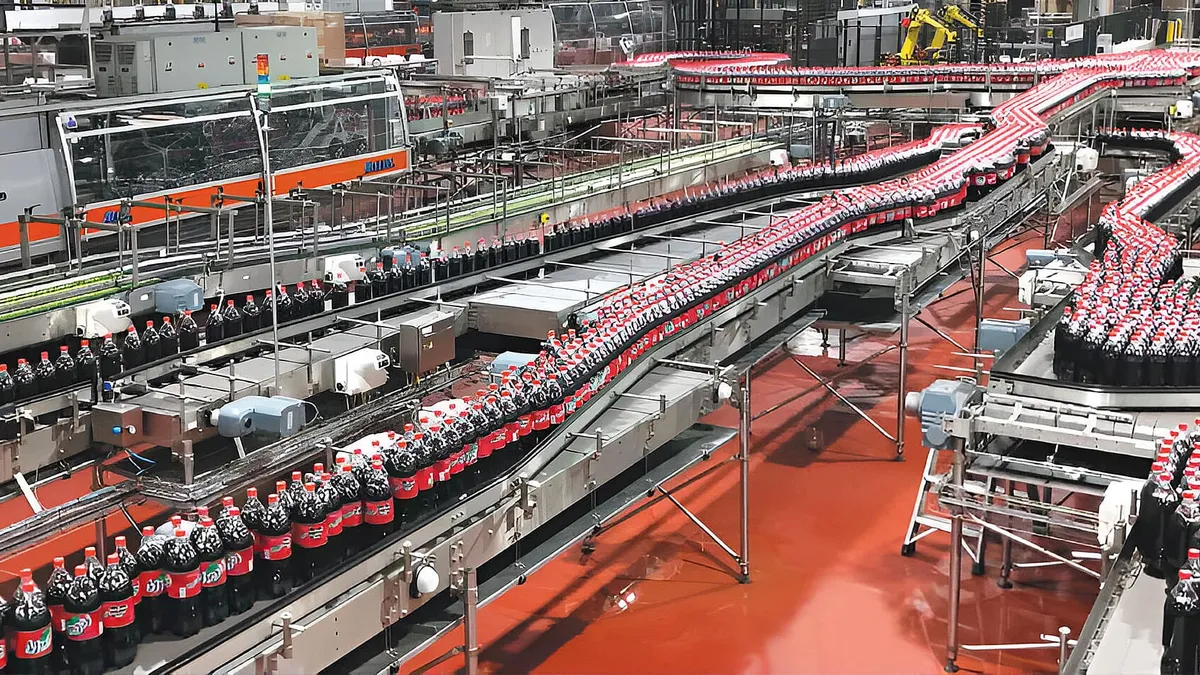
La empresa se consolidó con una propuesta orientada al consumo masivo y precios considerablemente inferiores a los de las grandes marcas internacionales. Una botella de 2,25 litros de Manaos puede encontrarse en torno a los $1.500, mientras que productos similares de sus principales competidores rondan los $4.000.
Sin embargo, el modelo de negocios también quedó bajo análisis judicial y fiscal. El 2 de julio, Canido y Refres Now fueron procesados por presunta evasión tributaria simple del impuesto a las Ganancias correspondiente al ejercicio fiscal 2020. La decisión fue adoptada por el Juzgado Federal en lo Criminal y Correccional N° 3 de Morón, que además dispuso un embargo de $250 millones sobre los bienes del empresario y por el mismo monto sobre los activos de la compañía.
La investigación había comenzado con una denuncia de la Agencia de Recaudación y Control Aduanero (ARCA) por presuntas irregularidades correspondientes a los ejercicios 2017, 2018 y 2020. El monto inicialmente denunciado alcanzaba casi $934 millones. Sin embargo, el procesamiento finalmente quedó limitado a una presunta evasión de $132 millones correspondiente al período 2020.
La diferencia se explicó por la prescripción de algunos de los hechos investigados y por una modificación posterior de la legislación tributaria que elevó el monto mínimo necesario para configurar el delito de evasión simple.
La investigación comprendía tres ejercicios fiscales. Para 2017, período en el que Canido no era presidente de la compañía y el apoderado era Carlos Alberto Trujillo, se había determinado una presunta evasión de Ganancias por $242,5 millones.
En 2018, ya con Canido al frente de la empresa, la acusación contemplaba presuntas irregularidades en Ganancias, IVA e impuestos internos por un total de $454 millones. Para 2020, en tanto, la suma alcanzaba $237,6 millones entre esos tres tributos.
El punto central de la acusación correspondiente a 2020 está relacionado con un pasivo de $650 millones declarado por la empresa bajo el concepto “otras cuentas por pagar”. Según la investigación fiscal, ese monto correspondía a un supuesto préstamo otorgado por Norberto Ernesto Canido.
De los $650 millones declarados, solo pudieron justificarse $150 millones. Los $400 millones restantes fueron considerados por ARCA como un “pasivo simulado”, lo que derivó en un ajuste por incremento patrimonial no justificado.
A esta situación se sumó la entrada en vigencia de la ley 27.799, conocida como Inocencia Fiscal, que elevó de $1,5 millones a $100 millones por tributo y por ejercicio anual el umbral para la evasión simple.
El juez aplicó el nuevo criterio de manera retroactiva al considerar que se trataba de una legislación más favorable. Como consecuencia, las imputaciones correspondientes a 2018 quedaron alcanzadas por la prescripción, debido a que no se registraron actos interruptivos antes de octubre de 2025. En cuanto a 2020, el IVA y los impuestos internos quedaron fuera de la persecución penal al no alcanzar el nuevo límite, mientras que permaneció la acusación vinculada al impuesto a las Ganancias, cuyo monto superaba los $100 millones.
Canido rechazó las acusaciones y sostuvo que no mantiene deudas con trabajadores ni con terceros. También cuestionó que se le exigiera presentar documentación que, según afirmó, había sido secuestrada durante un allanamiento.
La investigación de ARCA se inició formalmente en 2024, con las denuncias correspondientes a 2017 y 2018, mientras que durante 2025 se incorporó el ejercicio fiscal 2020. El antecedente más antiguo se remonta a 2018, cuando la entonces AFIP había investigado a Refres Now por una presunta evasión cercana a los $900 millones.
En aquella investigación también se analizaron las características de la red de distribución de la empresa. Entre 80 distribuidores mayoristas revisados, 39 figuraban en una base de contribuyentes considerada no confiable por el organismo fiscal. Además, se habían detectado tickets de venta a distribuidores que posteriormente fueron considerados inexistentes.
En paralelo con el avance de la investigación tributaria, Canido concretó el año pasado la compra de las marcas Cunnington y Neuss por US$74 millones. El empresario sostuvo que la operación fue abonada en efectivo y afirmó que los fondos utilizados estaban declarados.
La historia empresarial de Canido se remonta varias décadas antes de la creación de Manaos. En 2004 fundó la marca que posteriormente se convertiría en el principal activo de Refres Now, aunque previamente había trabajado en la distribución de bebidas y también había tenido vínculos comerciales con las grandes compañías que luego pasarían a ser sus competidoras.
La marca Cunnington, incorporada posteriormente a su grupo, tiene una trayectoria centenaria en Argentina. Sus orígenes se remontan a 1920 y durante décadas permaneció vinculada a la misma familia hasta atravesar una etapa de declive en los años 80. La marca fue adquirida posteriormente y finalmente pasó a manos de Manaos.
Actualmente, Canido sostiene que su objetivo es continuar ampliando la capacidad productiva de la compañía. Según afirmó, en lugar de destinar su patrimonio a inversiones inmobiliarias en el exterior, prefiere incorporar nuevas líneas de producción, aumentar la cantidad de trabajadores y ampliar la capacidad de la planta.
El empresario también enfrenta antecedentes vinculados con conflictos por tierras en Santiago del Estero. Desde 2003, organizaciones campesinas e indígenas de esa provincia lo señalaron por su presunta intención de apropiarse de extensiones de bosque nativo en los departamentos Moreno, Juan Felipe Ibarra y Alberdi.
Uno de los episodios denunciados ocurrió en octubre de 2016 en el paraje Bajo Hondo, donde un grupo armado irrumpió en viviendas, atacó a pobladores y contaminó una fuente de agua. Las comunidades atribuyeron una presunta vinculación con Canido a ese grupo, aunque el empresario sostuvo que había adquirido tierras sin conocer que existía una ocupación previa.
En ese marco, la jueza santiagueña Rosa Falco había dispuesto una restricción perimetral contra Canido. En 2021, la misma magistrada resolvió el desalojo de las comunidades del área en favor del empresario.
En cuanto al expediente tributario, el punto que continúa bajo discusión es el origen de los $400 millones considerados por ARCA como un pasivo simulado. Canido sostuvo que el préstamo original había sido de $500 millones en efectivo, integrado por $100 millones propios y otros $400 millones aportados por Lorenzo Pizzo.
Según el empresario, el dinero fue posteriormente devuelto por la compañía durante diciembre de 2020. Sin embargo, durante la investigación no se incorporó documentación que acreditara ese pago y tampoco se encontraron movimientos en las cuentas de la empresa o de Canido que respaldaran la operación.
El procesamiento se encuentra sujeto a revisión y será apelado ante la Justicia Federal de San Martín, que deberá determinar la continuidad del proceso y si corresponde que el empresario sea llevado a juicio oral.