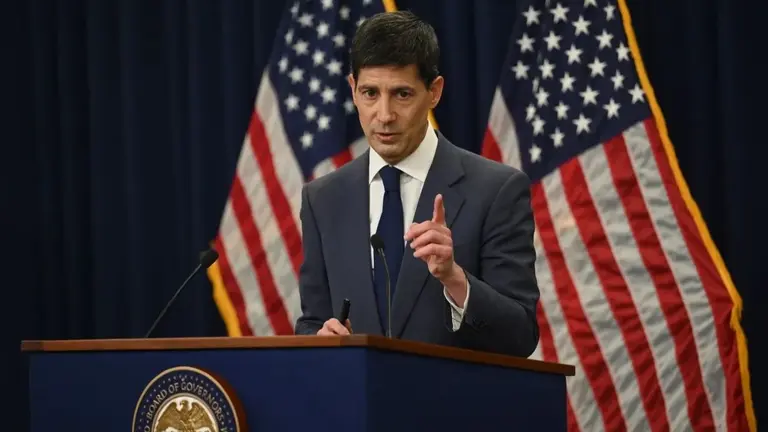
La decisión, que de concretarse elevaría la tasa en 25 puntos básicos hasta un rango de entre 3,75% y 4%, está prevista para conocerse a las 15 de Argentina. Más allá del movimiento puntual, una de las principales incógnitas estará puesta en el mensaje que acompañará la medida y en las señales que Kevin Warsh, presidente de la Fed, dé sobre los próximos pasos de la política monetaria.
El eventual incremento se produciría además en medio de las diferencias entre la conducción de la Reserva Federal y las expectativas expresadas por Donald Trump. El presidente estadounidense había anticipado, al momento de designar a Warsh a comienzos de año, que esperaba una reducción de las tasas. Más recientemente, incluso amenazó con aplicar nuevos aranceles a las importaciones si el organismo no avanzaba con una baja del costo del crédito.
La persistencia de la inflación constituye uno de los principales argumentos para mantener una política monetaria restrictiva. El índice de precios de los gastos de consumo personal, utilizado por la Fed como referencia para su objetivo del 2%, registró un incremento interanual del 3,7% tanto en junio como en julio, después de haber mostrado una tendencia ascendente durante el último año.
Las próximas cifras, que se conocerán el 30 de septiembre, son seguidas de cerca porque podrían aportar nuevos elementos sobre la evolución de los precios y sobre el margen de acción que tendrá la Reserva Federal en las siguientes reuniones.
A esta situación se suma el comportamiento de otros componentes que pueden alimentar las presiones inflacionarias. El precio del petróleo superó los 100 dólares por barril, mientras que Trump anunció nuevos aranceles sobre productos provenientes de Canadá y planteó la posibilidad de aplicar más derechos de importación. Al mismo tiempo, el crecimiento de la economía asociado al fuerte gasto en inteligencia artificial agrega otro elemento al escenario que analiza el banco central.
El mercado también presta especial atención al comportamiento de los bonos del Tesoro estadounidense. El rendimiento del título a 10 años llegó al 5%, su nivel más elevado desde 2007, en un contexto en el que el encarecimiento del petróleo y las expectativas de inflación incrementan la prima de riesgo exigida por los inversores.
Un análisis de mercado citado en el informe estima que los operadores asignan una probabilidad cercana al 90% a un incremento de 25 puntos básicos. La misma lectura señala que el nivel alcanzado por el petróleo puede reforzar las expectativas de inflación futura y ejercer presión sobre los rendimientos de los bonos de mayor plazo.
El impacto de la decisión no se limitaría a Estados Unidos. Un incremento de las tasas de la Fed suele endurecer las condiciones financieras a nivel global y puede tener efectos sobre países como Argentina a través del costo del financiamiento, los flujos de capital y el comportamiento de los mercados de deuda.
La atención estará puesta especialmente en las proyecciones económicas que acompañen el anuncio. Una señal que apunte a nuevos aumentos de tasas durante este año o durante 2027 sería interpretada por el mercado como una indicación de que la Fed considera necesario mantener una postura restrictiva frente a la persistencia de la inflación.
Warsh ya había planteado esta preocupación durante su participación en el simposio económico de Jackson Hole. En esa oportunidad sostuvo que los responsables de la política monetaria deben tener señales claras de que la inflación subyacente avanza hacia el objetivo de manera suficiente y a una velocidad adecuada. También señaló que los datos disponibles no mostraban una mejora significativa de las tendencias subyacentes.
El próximo mensaje del titular de la Reserva Federal será seguido de cerca para determinar si el eventual aumento de tasas debe interpretarse como una medida puntual o como parte de un período más prolongado de política monetaria restrictiva. La reacción de los mercados dependerá tanto de la decisión sobre la tasa como de las perspectivas que la Fed plantee para la inflación y el costo del crédito.